


Smartcash PSB
4,646.20K Arvustused
Rakenduse andmed
- Versioon
- 2.6.5
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Airtel Africa
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
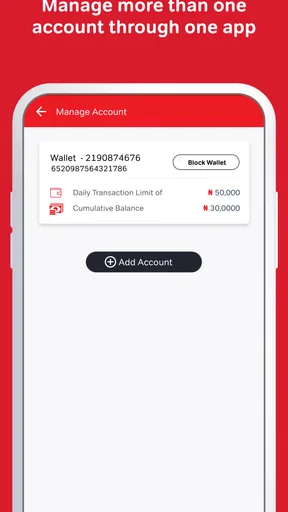
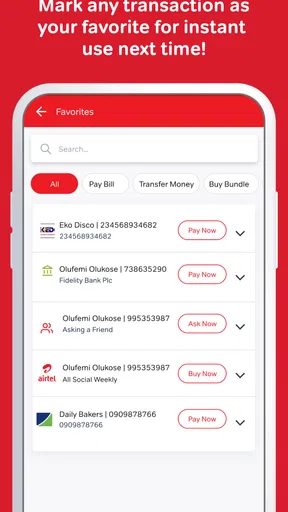
 Analüüsi koostas AppCompare
Kui tahan telefonist rahaasju ajada ilma eraldi pangakontorisse minemata, vaatan kõigepealt, kas rakendus sobib minu igapäevase olukorraga: kas saan raha saata, arveid tasuda ja kontot laadida ühe töövoo sees. Just sellise kasutuse jaoks on Smartcash PSB mõeldud. Tegemist on Airtel Africa finantsrakendusega, mille keskmes on mobiilipõhised maksed ja rahaliikumine.
Minu hinnangul on selle suurim tugevus lihtne mõte: kui rahaasjad on seotud telefoni ja mobiilinumbri kasutamisega, saab mitu tavapärast toimingut koondada ühte kohta. See ei tähenda, et rakendus asendaks iga kasutaja jaoks täielikult pangarakendust. Pigem näen seda praktilise rahakotina neile, kes saadavad raha, maksavad igapäevaseid kohustusi või vajavad kiiret laadimisvõimalust.
Kuidas Smartcash PSB igapäevases rahaasjade töövoos toimib
Minu jaoks algab igapäevane rahaasjade töövoog sellest, et otsustan enne rakenduse avamist, kas tahan raha saata, arvet tasuda või kontot laadida. Nii väldin kiirustades vale teenuse valimist ja saan oma tähelepanu hoida ühel toimingul korraga. Järgmisena vaatan, kuidas selline harjumus toimib siis, kui päeva jooksul tuleb ette mitu järjestikust maksevajadust.
Alustan sellest, mida tahan ära teha
Rakenduse mõistlik kasutamine algab mitte menüüde uurimisest, vaid konkreetsest vajadusest. Näiteks võib mul olla vaja saata raha pereliikmele, tasuda arve või lisada raha mobiilikontole. Sellises olukorras on hea, kui rakendus ei sunni mind eri teenuste vahel hüppama. Smartcash PSB väärtus tulebki kõige paremini esile siis, kui mul on üks selge toiming ja tahan selle telefonis lõpule viia.
Esimest korda kasutades tasub rahulikult üle vaadata, milline konto või number on seotud minu tegevusega ja millist teenust parasjagu valin. Finantsrakenduses on kõige tüütumad vead need, mis tekivad liiga kiirelt vajutades: vale saaja, vale summa või vale maksetüüp. Enne kinnitamist kontrollin alati saaja andmeid, summat ja seda, kas olen valinud raha saatmise, arve tasumise või laadimise.
Rakendus on tasuta ning selle vanusepiirang on PEGI 3, kuid see ei tähenda, et rahaasjadega võiks hooletult ümber käia. Vanusemärgis kirjeldab rakenduse sobivust, mitte seda, et iga rahaline toiming oleks lapsele iseseisvalt mõeldud. Mina käsitleksin seda siiski täiskasvanu või vastutava kasutaja finantsvahendina, kus kontoandmete ja kinnituste kaitsmine on tähtis.
Sammud raha saatmisel
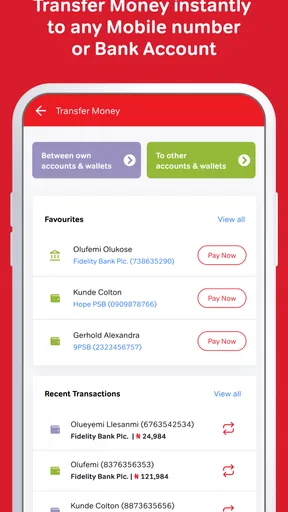
Raha saatmise töövoog on kõige praktilisem näide. Kõigepealt avan vastava teenuse, määran saaja ja sisestan summa. Seejärel vaatan üle, kas raha läheb õigele inimesele. Kui saaja kasutab teist telefoni või kui mul on kontaktide hulgas mitu sarnase nimega inimest, ei piirdu ma nime kiire lugemisega, vaid kontrollin kogu kuvatu enne lõplikku kinnitamist.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Siin on üks oluline harjumus, mida soovitan: ära käsitle kinnitusekraani pelgalt formaalsusena. See on viimane hetk, mil saad vea peatada. Kui saadad raha näiteks pereliikmele, kes ootab seda samal päeval, on õige summa ja õige saaja kontrollimine palju kasulikum kui hilisem katse tehingut parandada.
Smartcash PSB sobib eriti olukorda, kus raha tuleb kiiresti ühelt inimeselt teisele liigutada ja mõlemad pooled kasutavad igapäevaselt mobiilipõhist suhtlust. See võib olla mugavam kui sularaha leidmine või eraldi pangakanali avamine. Samas ei eelda ma, et iga võimalik saaja oleks automaatselt samas süsteemis kättesaadav. Enne suurema summa saatmist tasub väiksema toiminguga veenduda, et kontakt ja kasutatav kanal on õiged.
Arvete tasumine ilma töövoogu lõhkumata
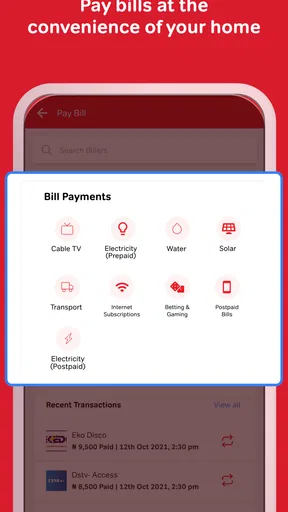
Arve tasumise puhul muutub kõige olulisemaks täpsus. Raha saatmisel mõtlen peamiselt inimesele, kellele maksan; arve puhul pean lisaks kontrollima teenusepakkujat, viitenumbrit või muud maksega seotud tunnust, kui rakendus seda küsib. Minu jaoks on siin kasulik see, et maksetegevus paikneb samas finantsrakenduses koos teiste põhitoimingutega.
Praktiline töövoog on lihtne: valin arvete tasumise, otsin või valin sobiva teenuse, sisestan nõutud andmed, kontrollin summat ja kinnitan. Pärast makset ei kustutaks ma kohe ekraani ega sulgeks rakendust. Hoian alles nähtava kinnituse või märgin endale üles, millal makse tehti. See on eriti kasulik siis, kui arve tähtaeg on lähedal ja pean hiljem tõendama, et toiming sai algatatud.
Siin ilmneb ka üks rakenduse praktiline piir. Finantsrakendus võib teha makse algatamise mugavaks, kuid see ei muuda vigase sisestuse tagajärgi olematuks. Kui arveandmed on valed, ei ole probleem tavaliselt kasutajaliideses. Seetõttu on Smartcash PSB minu silmis hea tööriist korduvateks igapäevamakseteks, kuid mitte põhjus kontrollimisest loobumiseks.
Laadimine siis, kui vaja on kiiret lahendust
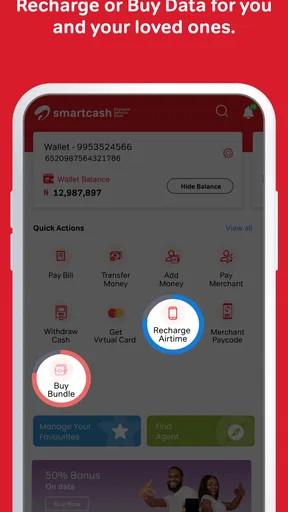
Laadimine on kolmas olukord, kus rakendus võib säästa aega. Kui mobiilikasutus vajab kiiresti täiendust, saan selle toimingu teha samas kohas, kus korraldan muid rahalisi tegevusi. See on mugavam kui otsida eraldi laadimiskoodi või liikuda mitme teenuse vahel, eriti kui olen kodust eemal või pean ühenduse kiiresti taastama.
Minu soovitus on laadimisel alati üle kontrollida number ja summa. Kui telefonis on mitu kontakti või kasutan pereliikme numbrit, võib automaatne harjumus viia laadimise valele inimesele. Samuti ei tasu eeldada, et iga laadimine lahendab kõik ühendusprobleemid; rakendus aitab makse või laadimise algatada, kuid mobiiliteenuse enda toimimine sõltub ka teenusepakkuja süsteemidest.
See on üks vähem märgatavaid, kuid tähtsaid kasutusnippe: hoia rakendust laadimiseks valmis enne, kui vajadus muutub kiireks. Kui konto on juba seadistatud ja tean, millist teenust valida, on stressiolukorras vähem samme. Samal ajal ei jätaks ma kinnitusi kontrollimata ainult seetõttu, et laadimine tundub väikese toiminguna.
Handoff kasutaja, saaja ja teenuse vahel
Rahaasjade rakenduses ei sõltu tulemus ainult minust. Iga toiming liigub vähemalt kolme osapoole vahel: mina algatan selle, saaja või teenusepakkuja peab selle vastu võtma ning süsteem peab kuvama tulemuse. See tähendab, et rakenduse kasutusmugavust ei saa hinnata ainult selle järgi, kui kiiresti avaneb menüü.
Näiteks raha saatmisel on minu ülesanne valida õige saaja ja summa. Seejärel peab teine pool raha õigesti vastu võtma ja mõistma, mille eest see saadeti. Arve puhul on tähtis, et makse seostuks õige kliendi või lepinguga. Laadimisel peab number olema täpne ning mobiiliteenus peab laadimise ära kajastama. Iga selline üleandmine on koht, kus arusaamatus võib tekkida.
Seetõttu meeldib mulle mõelda tehingust kui väikesest kontrollnimekirjast, mitte ühest nupuvajutusest. Enne kinnitamist kontrollin sisendit, pärast kinnitamist kontrollin tulemust ja vajadusel annan saajale teada, mida tegin. See vähendab olukordi, kus mõlemad pooled eeldavad, et teine inimene kontrollib makset.
Milline on tulemus pärast toimingut?
Hea finantsrakendus peaks jätma mulle selge arusaama, kas toiming sai tehtud, mitte sundima mind oletama. Smartcash PSB puhul on minu jaoks oluline just lõpp-punkt: kas raha saadeti, arve tasuti või laadimine algatati. Kui ekraan annab kinnituse, tasub see hetkeks läbi lugeda, mitte kohe järgmise tegevuse juurde liikuda.
Igapäevases kasutuses tähendab see, et saan ühe rakenduse kaudu lahendada mitu praktilist vajadust. Kui saadan raha hommikul, tasun arve hiljem ja teen õhtul laadimise, ei pea ma selleks kasutama kolme eri rakendust. See ei pruugi olla suur võit iga üksiku toimingu puhul, kuid kuu jooksul vähendab see rakenduste vahetamist ja otsimist.
Minu jaoks on eriti kasulik see, kui Smartcash PSB muutub harjumuspäraseks kanaliks väiksemate ja korduvate toimingute jaoks. Suuremate või keerukamate rahaasjade puhul eelistaksin siiski enne kontrollida tingimusi, saaja andmeid ja tehingu staatust põhjalikumalt. Mugavus ei tohiks asendada otsustusvõimet.
Kus töövoog võib katkeda?
Kõige tavalisem katkestus tekib enne kinnitamist, kui kasutaja ei tea täpselt, millist teenust valida või milliseid andmeid sisestada. See ei ole tingimata rakenduse viga, kuid finantsrakenduse puhul loeb selgus väga palju. Kui ma pean arve, laadimise ja raha saatmise valikuid mitu korda üle vaatama, muutub lihtne toiming aeglasemaks.
Teine võimalik hõõrdumine tekib siis, kui tehingu tulemus ei jõua kohe kohale või kui teine osapool ei näe seda ootuspäraselt. Sellises olukorras ei alustaks ma kohe sama makset uuesti, sest nii võib tekkida topelttehing. Kontrolliksin esmalt, kas esimene toiming on kinnitatud, ja küsiksin saajalt või teenusepakkujalt, kas raha või laadimine on kajastunud.
Kolmas piirang on seotud kasutusala sobivusega. Kui otsin põhjalikku eelarvestamist, investeerimist, laenumooduleid või pangakonto detailset haldamist, ei oleks see minu esimene valik. Smartcash PSB keskendub selgemalt igapäevastele maksetele ja raha liigutamisele. Klassikaline pangarakendus võib olla parem, kui tahan näha laiemat finantspilti ühes kohas.
Samuti ei soovitaks ma seda rakendust inimesele, kes ei taha mobiilipõhist rahakasutust või kelle peamised kontaktid ja teenused toimivad muude kanalite kaudu. Rakendus on kõige mõistlikum siis, kui selle pakutavad toimingud sobivad minu tegeliku elu rütmiga. Pelgalt tasuta allalaadimine ei tee sellest automaatselt vajalikku tööriista.
Turvaline kasutamine on osa mugavusest
Finantsrakenduse puhul ei vaata ma ainult seda, kui kiiresti tehing tehtud saab. Sama tähtis on see, kuidas oma telefoni ja kontot kaitsen. Ma ei jagaks kinnitamiseks kasutatavaid koode, ei jätaks kontot võõras seadmes avatuks ega kinnitaks toimingut, mille saaja või summa on mulle ebaselge.
Turvalisus ei ole siin eraldi lisakiht, mille võib hiljem meelde tuletada. See on osa igast töövoost. Kui olen telefonis avalikus kohas, kontrollin enne kinnitamist ekraani hoolikamalt. Kui seade vahetub või rakendus hakkab käituma ootamatult, peatun enne raha liigutamist ja kontrollin, mida täpselt kinnitan.
Rakenduse praegune versioon on 2.6.5 ja see töötab Androidi puhul alates versioonist 7.0. See teeb selle kasutatavaks ka vanemates seadmetes, kuid mina pööraksin tähelepanu telefoni enda seisukorrale: aeglane seade, ebastabiilne ühendus või vähene vaba ruum võivad muuta rahalise toimingu ebamugavaks isegi siis, kui rakendus ise sobib süsteemiga.
Kellele see rakendus kõige paremini sobib?
Smartcash PSB on minu hinnangul hea valik inimesele, kelle igapäevased rahaasjad on praktilised ja korduvad. Kui saadan sageli raha, tasun arveid või laen mobiilikontot ning tahan neid toiminguid telefonis koondada, on sellel selge mõte. Samuti võib see sobida kasutajale, kes eelistab lihtsat maksevahendit keerukale panganduskeskkonnale.
Pereelus võib väärtus tulla sellest, et üks inimene saab kiiresti teisele raha saata või aidata laadimisega. Sellises olukorras on oluline kokku leppida, millisele numbrile või saajale toiming tehakse. Rakendus ei lahenda omavahelist suhtlust, kuid võib vähendada praktiliste sammude hulka pärast seda, kui vajalikud andmed on üle kontrollitud.
Teisest küljest ei valiks ma seda esimesena kasutajale, kes vajab väga detailset kontohaldust, keerukate finantstoodete jälgimist või ühtset vaadet kõigile pangatehingutele. Tema jaoks võib tavapärane pangarakendus olla sisukam. Smartcash PSB tugevus ei ole kõigi finantsteenuste pakkumine, vaid konkreetsete igapäevaste toimingute koondamine.
Kuidas see erineb tavapärastest alternatiividest?
Võrreldes sularahaga on rakenduse eelis kiirus ja jälgitavus: ma ei pea füüsilist raha leidma ega kohtumist korraldama. Võrreldes eraldi laadimisteenuse või arvete tasumise kanaliga vähendab see rakenduste vahetamist. Võrreldes täismahus pangarakendusega võib kasutus olla sihitum, kuid samal ajal jääda puudu mõnest sügavamast panganduse funktsioonist.
Valik sõltub seega minu tegelikust vajadusest. Kui tahan teha ühe lihtsa makse või laadimise, võib Smartcash PSB olla otstarbekam kui suur pangarakendus, kus pean läbima rohkem menüüsid. Kui tahan analüüsida kulusid, hallata sääste või korraldada keerukat finantsplaani, ei ootaks ma sellelt sama ulatust nagu pangalt.
Üks praktiline kompromiss on kasutada seda koos oma peamise pangarakendusega, mitte tingimata selle asemel. Nii saan Smartcash PSB jätta kiirete igapäevaste toimingute jaoks ja kasutada panka seal, kus vajan laiemat ülevaadet. See lahendus nõuab küll kahe rakenduse meelespidamist, kuid võib olla selgem kui ühe rakenduse sundimine ülesannetesse, milleks see pole loodud.
Kiiruse ootused ja argipäeva koormus
Minu jaoks tähendab kiire finantsrakendus seda, et saan vajaduse korral õige toimingu üles leida ega pea sama asja jaoks mitut teenust avama. Tegelik kiirus sõltub aga ka ühendusest, sisestatavate andmete hulgast ja sellest, kas saaja või teenuse süsteem kinnitab tegevuse. Seetõttu ei mõõdaks ma kasutuskogemust ainult selle järgi, kui kiiresti rakendus avaneb; tähtis on, kas saan tehingu selgelt lõpuni viia.
Kiirel päeval võib rakenduse koondatud kasutus eriti kasulik olla. Kujutlen näiteks olukorda, kus olen teel tööle, pereliige palub väikest rahasummat ning hiljem meenub arve tähtaeg. Kui iga toiming nõuab eraldi teenuse otsimist, kulub aega ka rakenduste vahetamisele. Ühes kohas tehtud toimingud võivad seda hõõrdumist vähendada, kuid ma ei kiirustaks kinnitusekraanil: mõni sekund lisakontrolli on parem kui vale makse parandamine.
Kui teen mitu eri liiki toimingut järjest, korraldaksin need teadlikult: kõigepealt kontrolliksin saaja või arveandmed, seejärel kinnitaksin ühe tehingu ja ootaksin tulemuse ülevaatamiseks. Alles siis liiguksin järgmise juurde. See väldib olukorda, kus mitu pooleli tegevust lähevad omavahel segamini, eriti kui telefoni ekraanilt tuleb samal ajal teateid või pean liikvel olles tähelepanu jagama.
Stabiilsus, katkestused ja taastumine
Rahalise toimingu juures ei ole minu jaoks kõige hullem väike viivitus, vaid ebaselgus selle kohta, kas makse läks läbi. Kui ühendus katkeb pärast kinnitamist või ekraan ei näita kohe tulemust, ei vajutaks ma automaatselt uuesti. Esmalt kontrolliksin, kas rakendus kuvab toimingu kohta kinnituse või staatuse, ja vajadusel küsiksin saajalt, kas raha või laadimine kajastus. Nii väldin topeltkatset, mis võib probleemi hoopis suurendada.
Selline ettevaatus on eriti kasulik arvete puhul, kus sama makse kordamine võib tekitada tarbetut segadust. Hoian meeles summa ja teenuse, mille valisin, ning säilitan nähtava kinnituse nii kaua, kuni olen tulemuses kindel. Kui makset ei saa kohe kontrollida, ei käsitle ma vaikust automaatselt eduna ega ebaõnnestumisena. Ootan selget tulemust ja väldin oletuste põhjal tegutsemist.
Ka pärast rakenduse sulgumist või telefoni taaskäivitamist tasub enne uue makse alustamist vaadata, mida eelmisel korral tegin. See on lihtne taastumisvõte, mis ei nõua eraldi tööriista: kontrollin olemasolevat teavet, võrdlen seda saaja või teenuse poole nähtavaga ning alles siis otsustan, kas on vaja midagi uuesti algatada. Finantsrakenduse puhul on rahulik taastumine olulisem kui iga hinna eest kiire jätkamine.
Vanem telefon ja kasutaja enda töökorraldus
Androidi miinimumnõue lubab rakendust kasutada ka vanema süsteemiga seadmes, kuid sobivus ei tähenda, et igas telefonis oleks kogemus sama sujuv. Kui seade on juba igapäevaselt aeglane, tasub proovida rakendust rahulikus olukorras, mitte esimest korda siis, kui arve tähtaeg või kiire laadimisvajadus survestab. Nii saan enne teada, kas menüüdes liikumine ja kinnituste lugemine on minu telefonis mugav.
Rahaasjade korraldamiseks aitab ka väike isiklik rutiin. Hoian telefoni lukus, väldin tehingute tegemist siis, kui olen hajevil, ning kontrollin enne alustamist, et kasutan õiget kontot ja numbrit. Kui telefon on kellegi teise käes või ekraan on teistele nähtav, lükkan makse edasi. Need harjumused ei muuda rakendust keerulisemaks; need aitavad hoida lihtsa töövoo kontrolli all.
Minu lõplik hinnang enne allalaadimist
Smartcash PSB jätab mulle kõige parema mulje siis, kui vaatan seda kui konkreetset mobiilset finantsvahendit, mitte kui täielikku panka. Airtel Africa arendatud rakendus on saanud keskmiseks hindeks 4,6 ning seda on paigaldatud üle kümne miljoni korra, mis näitab laialdast kasutust. Need näitajad ei asenda isiklikku sobivuse kontrolli, kuid annavad märku, et tegemist ei ole tundmatu nišitööriistaga.
Minu jaoks on selle tugevus selge töövoog: vajadus tekib, valin sobiva toimingu, kontrollin andmed, kinnitan ja vaatan tulemuse üle. Raha saatmine, arvete tasumine ja laadimine mahuvad ühe rakenduse mõttesse. Kõige rohkem väärtust saan siis, kui kasutan seda väikeste korduvate toimingute puhul ja hoian enne kinnitamist kontrollimise harjumust.
Piirangud on samuti selged. Rakendus ei ole minu esimene soovitus inimesele, kes otsib põhjalikku pangandust, eelarveanalüüsi või keerukaid finantsteenuseid. Samuti võivad vale saaja, ebatäpsed arveandmed või ebaselge tehingu staatus tekitada rohkem probleeme kui rakendus lahendab.
Kokkuvõttes soovitaksin Smartcash PSB-d sõbrale, kelle peamine eesmärk on saata raha, tasuda arveid ja teha laadimisi telefonist võimalikult otse. Tasuta hind ja PEGI 3 märgis teevad alustamise lihtsaks, kuid tegelik väärtus sõltub sellest, kas minu saajad ja igapäevased teenused sobivad selle töövooga. Kui sobivad, on see mugav praktiline abiline; kui vajan täismahus pangandust, valiksin kõrvale või asemel tavapärasema pangarakenduse.
Plussid
- Mugav mobiilne ligipääs kontole ja pangateenustele igal ajal.
- Tehingute tegemine otse nutitelefonist säästab aega.
- Rakendus aitab kontojääki ja kulutusi kiiresti jälgida.
- Turvaline sisselogimine vähendab volitamata ligipääsu riski.
- Sobib kasutajatele
- kes eelistavad pangas käimist digitaalselt.
Miinused
- Mõned funktsioonid võivad sõltuda internetiühenduse kvaliteedist.
- Rakenduse kasutamine võib uutele klientidele alguses keeruline tunduda.
- Kõik pangateenused ei pruugi mobiilirakenduses saadaval olla.
- Vanemates seadmetes võib rakendus töötada aeglasemalt.
- Teavituste toimimine võib sõltuda telefoni süsteemiseadetest.
Korduma kippuvad küsimused: Smartcash PSB
Mis on Smartcash PSB ja milleks seda kasutatakse?
Smartcash PSB on digitaalne finantsrakendus, mille eesmärk on pakkuda kasutajatele mugavamat viisi rahaasjade haldamiseks, maksete tegemiseks ja võimalike teenuste kasutamiseks mobiilseadmes. Enne allalaadimist tasub kontrollida, millised funktsioonid on sinu piirkonnas saadaval, kas rakendus toetab sinu panka või makseviisi ning millised tingimused kehtivad konto registreerimisele ja tehingutele.
Kas Smartcash PSB kasutamiseks on vaja kontot või isikut tuvastada?
Tõenäoliselt tuleb Smartcash PSB kasutamise alustamiseks luua kasutajakonto ning esitada vähemalt põhiteave, näiteks e-posti aadress või telefoninumber. Mõne finantsteenuse puhul võib olla vajalik ka isikusamasuse kontroll, et täita turva- ja seadusest tulenevaid nõudeid. Registreerimisel tasub hoolikalt lugeda, milliseid andmeid küsitakse ja kuidas neid töödeldakse.
Kas Smartcash PSB on turvaline ning kuidas kasutaja raha ja andmeid kaitstakse?
Finantsrakenduse puhul on turvalisus üks olulisemaid kaalutlusi. Smartcash PSB kasutamisel soovitame sisse lülitada kõik pakutavad kaitsemeetmed, näiteks tugeva parooli, PIN-koodi, biomeetrilise autentimise või kaheastmelise kinnitamise. Samuti tuleks rakendus paigaldada ainult ametlikust rakenduste poest, vältida sisselogimisandmete jagamist ning tutvuda privaatsuspoliitika ja teenuse kasutustingimustega.
Kas Smartcash PSB kasutamine on tasuta või võivad lisanduda teenustasud?
Rakenduse allalaadimine võib olla tasuta, kuid see ei tähenda tingimata, et kõik teenused on tasuta. Tehingute, raha väljamaksete, valuutavahetuse, konto täiendamise või muude toimingutega võivad kaasneda teenustasud. Enne kasutamist kontrolli rakenduses või ametlikul veebilehel kehtivat hinnakirja, võimalikke limiite ja tingimusi, sest tasud võivad sõltuda riigist, makseviisist ja tehingu liigist.
Millistes seadmetes ja riikides Smartcash PSB töötab?
Enne Smartcash PSB allalaadimist kontrolli, kas sinu Androidi või iOS-i seade vastab rakenduse nõuetele ning kas kasutad piisavalt uut operatsioonisüsteemi versiooni. Samuti võivad rakenduse funktsioonid ja kättesaadavus riigiti erineda. Mõnes piirkonnas ei pruugi kõik makseviisid, kontoteenused või klienditoe võimalused olla saadaval, mistõttu tasub enne registreerimist kontrollida ametlikku piirkondlikku toetust.


